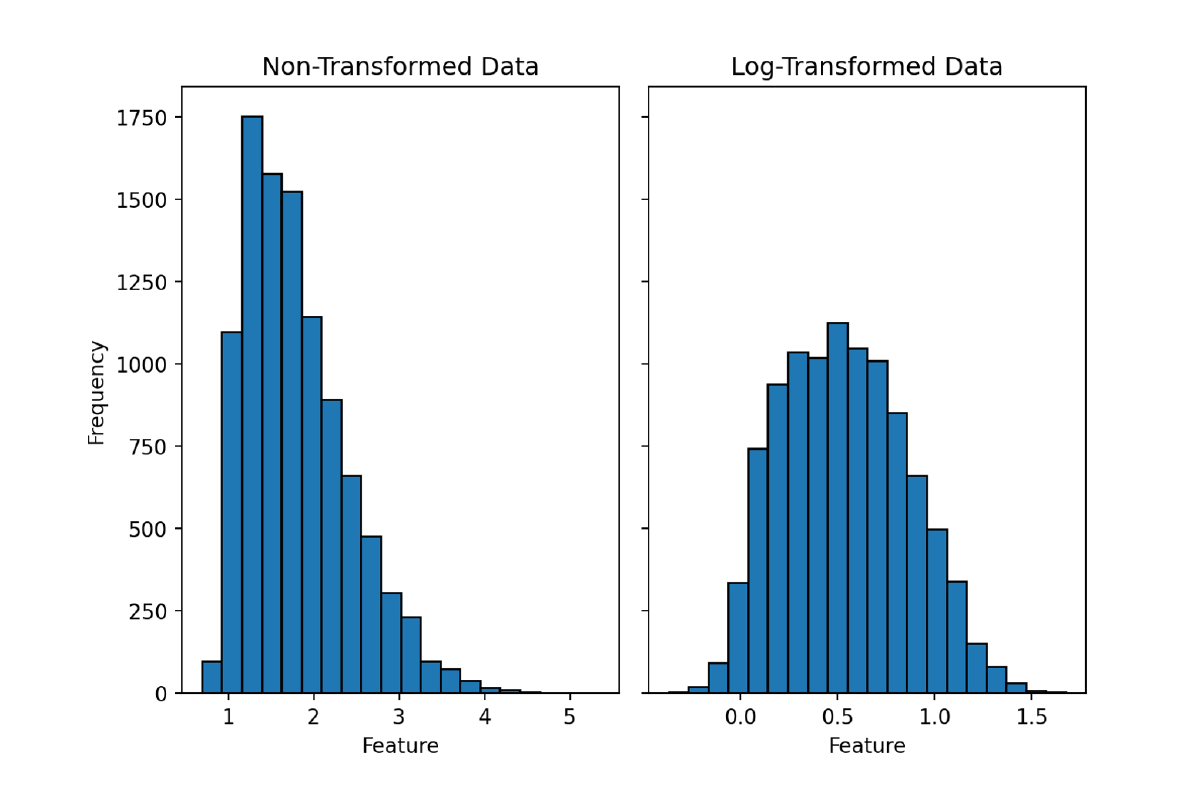
La transformation logarithmique consiste à appliquer un logarithme aux valeurs d’une variable pour réduire les écarts entre les petites et les grandes observations.
Elle est particulièrement utile pour les données très asymétriques, comme les revenus, les prix immobiliers ou les chiffres d’affaires.
1. Comprendre le principe#
Imaginons trois entreprises dont les chiffres d’affaires sont très différents :
| Chiffre d’affaires | \(\ln(x)\) |
|---|---|
| 100 € | 4,61 |
| 1 000 € | 6,91 |
| 10 000 € | 9,21 |
Sur l’échelle d’origine, les écarts sont respectivement de 900 € et 9 000 €.
Après transformation logarithmique, les deux écarts valent environ 2,30.
Pourquoi ? Parce que les chiffres d’affaires sont chaque fois multipliés par 10.
Le logarithme transforme ainsi les rapports multiplicatifs en différences additives :
\[ \ln\left(\frac{b}{a}\right) = \ln(b)-\ln(a) \]
L’idée essentielle : une multiplication par 10 produit toujours le même écart sur l’échelle logarithmique, quelle que soit la valeur de départ.
2. Pourquoi utiliser cette transformation ?#
Réduire l’asymétrie d’une distribution#
Certaines variables présentent une forte asymétrie à droite : la majorité des observations sont relativement faibles, tandis que quelques-unes atteignent des valeurs très élevées.
Le logarithme compresse davantage les grandes valeurs. Cela peut rendre la distribution plus symétrique et faciliter son analyse.
Toutefois, une transformation logarithmique ne garantit pas une distribution normale.
Limiter l’influence des grandes valeurs#
Quelques observations très élevées peuvent dominer certains calculs ou certaines représentations graphiques.
La transformation logarithmique réduit leur amplitude et peut limiter leur influence dans certains modèles.
Elle ne remplace cependant pas la détection et l’investigation des valeurs aberrantes : une erreur de mesure reste une erreur après transformation.
Stabiliser la variance#
Lorsque la dispersion augmente avec le niveau d’une variable, notamment dans des phénomènes multiplicatifs, le logarithme peut aider à stabiliser la variabilité.
En régression, cela peut parfois atténuer l’hétéroscédasticité, c’est-à-dire une variance non constante des erreurs du modèle.
Cet effet n’est toutefois pas automatique : il doit être vérifié en examinant les résidus.
3. Quand l’utiliser ?#
La transformation est particulièrement pertinente lorsque :
- les observations sont strictement positives ;
- la distribution est fortement asymétrique à droite ;
- les valeurs couvrent plusieurs ordres de grandeur ;
- les variations relatives sont plus intéressantes que les différences absolues.
Le logarithme peut également être utile en régression pour modéliser des relations multiplicatives.
En revanche, il n’est pas nécessaire de transformer systématiquement ses variables.
Par exemple, les modèles fondés sur les arbres de décision sont généralement peu sensibles à une transformation logarithmique monotone des variables explicatives, puisque leur ordre est conservé.
De même, une régression linéaire n’exige pas que les variables explicatives suivent une loi normale.
4. Attention aux valeurs nulles et négatives#
Le logarithme naturel n’est défini, dans les nombres réels, que pour les valeurs strictement positives :
\[ x > 0 \]
Si une variable contient des zéros, on utilise parfois :
\[ \ln(1+x) \]
Cette transformation, appelée log1p, est notamment utilisée pour les comptages et certaines variables positives ou nulles.
En Python :
import numpy as np

x = np.array([0, 10, 100, 1000])

x_log = np.log1p(x)

# Transformation inverse
x_original = np.expm1(x_log)
Attention : ajouter 1 n’est pas toujours neutre. Le choix dépend notamment de l’unité et de la signification de la variable.
Pour les données contenant des valeurs négatives, d’autres transformations peuvent être envisagées, comme Yeo-Johnson.
5. Une application intéressante en économétrie#
Le logarithme ne sert pas uniquement à préparer les données. Il permet également d’interpréter certaines relations économiques.
Prenons un modèle log-log :
\[ \ln(Y) = \beta_0 + \beta_1 \ln(X) + \varepsilon \]
Le coefficient \(\beta_1\) représente une élasticité.
Par exemple, si \(\beta_1=0{,}8\), une augmentation de 1 % de \(X\) est associée à une augmentation d’environ 0,8 % de \(Y\), toutes choses égales par ailleurs.
C’est particulièrement utile pour analyser la sensibilité de la consommation au revenu, de la demande au prix ou encore de la production aux facteurs de production.
À retenir#
La transformation logarithmique permet de raisonner en écarts relatifs plutôt qu’en écarts absolus.
Elle est intéressante pour analyser les variables très asymétriques, compresser les grandes valeurs et modéliser certaines relations multiplicatives.
Mais elle n’améliore pas systématiquement les analyses ni les performances d’un modèle. Le choix doit être justifié par la nature des données, l’objectif statistique et les résultats observés.